Nota spese: cos’è e come compilarla in modo smart

Uno scontrino smarrito, una causale poco chiara o un totale calcolato in modo errato possono rallentare il rimborso e costringere l’amministrazione a chiedere nuove informazioni. Quando queste situazioni si ripetono ogni mese, la gestione delle note spese diventa un’attività molto più impegnativa del previsto.
La nota spese aziendale serve a raccogliere le somme anticipate dal dipendente durante una trasferta o nello svolgimento del proprio lavoro. Attraverso questo documento, l’azienda può verificare le singole voci e autorizzare il relativo rimborso spese.
Per compilare correttamente una nota spese bisogna indicare chi ha sostenuto il costo, perché è stato necessario e quale documento lo giustifica. Occorre poi calcolare il totale in base al sistema di rimborso applicato, tenendo conto di eventuali massimali aziendali e anticipi già ricevuti.
Vediamo allora cosa deve contenere una nota spese, come si calcola l’importo dovuto al lavoratore e quali passaggi permettono di gestire l’intero processo con maggiore chiarezza.
Cos’è la nota spese dipendenti e a cosa serve
La nota spese è il documento attraverso il quale un lavoratore presenta all’azienda il resoconto delle spese sostenute per ragioni professionali. Può riguardare un singolo viaggio di lavoro oppure comprendere più costi anticipati durante un determinato periodo.
Il dipendente utilizza questo documento per richiedere la restituzione delle somme pagate personalmente. L’azienda, a sua volta, può controllare che ogni costo sia collegato all’attività svolta e rispetti le regole definite nella propria policy.
La nota spese svolge anche una funzione amministrativa. Le informazioni riportate permettono infatti di attribuire il costo alla trasferta corretta, a una commessa oppure a uno specifico centro di costo. Dopo l’approvazione, i dati vengono utilizzati per la registrazione contabile e per la successiva liquidazione del rimborso.
Dal punto di vista fiscale, la documentazione deve dimostrare l’inerenza della spesa, cioè il suo collegamento con l’attività dell’impresa. Una causale precisa e un giustificativo coerente aiutano quindi l’azienda a sostenere la deducibilità del costo e a ricostruire l’operazione in caso di controllo.
Chi può presentare la nota spese
La procedura riguarda soprattutto i dipendenti inviati in trasferta o autorizzati a sostenere spese per conto dell’impresa. Lo stesso modello può essere utilizzato anche per collaboratori e altri soggetti che anticipano costi nell’ambito del proprio incarico.
Anche la nota spese dell’amministratore deve permettere di identificare la spesa e la relativa ragione aziendale. Il trattamento fiscale può cambiare in base alla natura dell’incarico e al rapporto che lega l’amministratore alla società. Per questo motivo, l’azienda deve verificare il caso concreto con il proprio consulente.
Puoi scaricare il nostro modello fac simile di nota spese dipendenti e collaboratori, così da adattarlo alla struttura della tua impresa, aggiungendo i campi che ti servono.
La nota spese è obbligatoria?
La legge non prevede un unico modello di nota spese valido per tutte le aziende. Ogni impresa può quindi creare un documento adatto alla propria organizzazione oppure utilizzare una procedura digitale.
Quando il lavoratore anticipa una somma e chiede il rimborso, l’azienda deve comunque raccogliere informazioni sufficienti per verificare il costo. Servono anche i documenti necessari a dimostrare che la spesa è stata sostenuta durante l’attività lavorativa.
La nota spese rappresenta lo strumento normalmente utilizzato per soddisfare queste esigenze. Il documento permette di collegare il soggetto che ha effettuato il pagamento, la causale e l’importo richiesto. Consente inoltre di conservare i giustificativi insieme alla richiesta approvata.
L’impresa dovrebbe stabilire una procedura interna che specifichi quali spese sono ammesse e chi deve autorizzarle. È molto importante poi indicare i termini di consegna e le modalità di invio della documentazione.
Cosa deve contenere una nota spese aziendale
La compilazione della nota spese deve fornire all’amministrazione tutti gli elementi necessari per controllare la richiesta. Un semplice elenco di importi non permette di capire perché il costo sia stato sostenuto né a quale attività debba essere attribuito.
Il modello aziendale dovrebbe contenere:
- dati del dipendente, come nome, cognome e matricola;
- riferimenti dell’azienda alla quale viene presentata la richiesta;
- periodo di riferimento della nota spese;
- luogo e durata della trasferta, quando presenti;
- motivo del viaggio o della spesa;
- data di ogni pagamento;
- categoria di costo, come vitto, alloggio, trasporto o parcheggio;
- importo della singola voce ed eventuale valuta estera;
- modalità di pagamento utilizzata;
- giustificativo collegato alla spesa;
- commessa o centro di costo, se richiesto;
- totale da rimborsare;
- firma o conferma del lavoratore;
- approvazione del responsabile.
Quando la nota comprende un rimborso chilometrico, bisogna aggiungere il tragitto percorso e i dati del veicolo. La procedura aziendale può richiedere anche la targa, il modello e la tariffa utilizzata.
Ti consigliamo di inserire una riga separata per ogni spesa. Raggruppare più ricevute sotto un’unica voce infatti, complica il controllo e può creare difficoltà quando l’amministrazione deve applicare massimali diversi.
Quali spese inserire nella nota spese di trasferta
La nota spese di trasferta raccoglie i costi che il lavoratore sostiene quando viene inviato temporaneamente in un luogo diverso dalla propria sede abituale. Può quindi comprendere il pernottamento, i pasti e le spese necessarie per raggiungere la destinazione.
Tra le voci che ricorrono più spesso troviamo:
- biglietti ferroviari o aerei;
- pernottamenti in hotel;
- pasti consumati durante il viaggio;
- taxi e servizi NCC;
- pedaggi autostradali;
- parcheggi;
- carburante, quando previsto dalla policy;
- utilizzo del veicolo personale;
- altre spese autorizzate.
La presenza di uno scontrino non rende automaticamente rimborsabile qualsiasi acquisto. Il costo deve essere collegato alla trasferta del lavoratore e rientrare nei criteri definiti dall’impresa.
La travel policy può prevedere un limite per il pernottamento oppure una soglia per ogni pasto. Può inoltre indicare quali mezzi di trasporto utilizzare e quando è necessaria un’autorizzazione preventiva.
Queste regole dovrebbero essere stabilite e inviate al lavoratore prima della partenza. Il personale può così organizzare la trasferta sapendo quali spese saranno riconosciute e quali documenti dovrà conservare.
Quali giustificativi allegare
Ogni voce analitica deve essere associata a un documento che ne dimostri l’importo e la natura. In base al tipo di acquisto, il lavoratore può presentare scontrini fiscali o documenti commerciali, fatture, ricevute e titoli di viaggio.
Il giustificativo deve essere leggibile e coerente con le informazioni inserite. La data dovrebbe rientrare nel periodo della trasferta, mentre l’importo deve corrispondere alla cifra riportata nella nota.
Per documentare le spese dei lavoratori in modo preciso meglio acquisire subito una copia digitale del documento. Gli scontrini stampati su carta termica possono infatti scolorirsi nel tempo e diventare difficili da leggere.
La semplice fotografia permette di conservare l’immagine, ma la conservazione digitale a norma richiede un processo che garantisca integrità e reperibilità dei documenti. Le note spese e i relativi giustificativi possono essere gestiti attraverso un processo interamente digitale, purché vengano rispettati i requisiti previsti per i documenti informatici.
Come si calcola la nota spese
La nota spese non segue una formula unica. Il calcolo del rimborso dipende dal sistema adottato dall’azienda e dalle voci riconosciute al lavoratore.
Per le trasferte fuori dal territorio comunale si possono applicare il rimborso analitico, l’indennità forfettaria oppure il sistema misto. Le diverse modalità incidono, naturalmente, sulla documentazione richiesta e sul trattamento fiscale delle somme corrisposte.
| Sistema | Come viene calcolato | Documentazione |
|---|---|---|
| Analitico o a piè di lista | Somma delle spese effettivamente sostenute e ammesse | Giustificativi delle singole voci |
| Forfettario | Indennità giornaliera definita dall’azienda | Documentazione della trasferta |
| Misto | Quota forfettaria più alcune spese analitiche | Giustificativi per le componenti rimborsate analiticamente |
La scelta dovrebbe essere indicata nella policy aziendale, così il dipendente sa come predisporre la richiesta e quali documenti deve presentare.
Rimborso analitico o a piè di lista
Con il rimborso analitico, chiamato anche rimborso a piè di lista, l’azienda restituisce al lavoratore le somme effettivamente sostenute e documentate.
Il calcolo di base è:
somma delle spese ammesse − anticipi ricevuti = importo da rimborsare
Supponiamo che il dipendente presenti una ricevuta da 115 euro per l’hotel e una spesa di 32 euro per la cena. La policy aziendale stabilisce un massimo di 30 euro per il pasto.
Il totale riconosciuto sarà quindi:
115 euro + 30 euro = 145 euro
I 2 euro che superano il massimale restano esclusi dal rimborso, salvo una diversa approvazione dell’azienda.
Nel sistema analitico, i rimborsi documentati di vitto, alloggio, viaggio e trasporto relativi alle trasferte fuori comune possono restare esclusi dal reddito del dipendente quando sono rispettate le condizioni fiscali applicabili. Per alcune altre spese sostenute durante la trasferta è prevista una franchigia giornaliera specifica.
La deducibilità per l’impresa segue regole proprie. Per le spese di vitto e alloggio sostenute durante trasferte fuori dal territorio comunale, il TUIR prevede un limite giornaliero di 180,76 euro in Italia e 258,23 euro all’estero.
Per un approfondimento sulle singole voci puoi consultare la nostra guida dedicata al rimborso spese dei dipendenti.
Rimborso forfettario e rimborso misto
Nel sistema forfettario, l’azienda riconosce al dipendente un’indennità giornaliera. L’importo viene stabilito dalla policy, dal contratto collettivo applicato oppure da un accordo valido per il rapporto di lavoro.
Per le trasferte fuori comune, la quota forfettaria non concorre al reddito entro 46,48 euro al giorno in Italia e 77,47 euro all’estero. L’eventuale eccedenza assume rilevanza fiscale.
Il sistema misto combina la diaria con il rimborso analitico di alcune spese. Quando l’azienda rimborsa o fornisce il vitto oppure l’alloggio, il limite esente della quota forfettaria si riduce di un terzo. Se vengono riconosciuti entrambi, la riduzione è pari a due terzi.
Nel primo caso le soglie diventano:
- 30,99 euro in Italia;
- 51,65 euro all’estero.
Quando vengono rimborsati sia vitto sia alloggio, le soglie scendono a:
- 15,49 euro in Italia;
- 25,82 euro all’estero.
La nota spese deve distinguere con chiarezza la quota forfettaria dalle somme calcolate sulla base dei giustificativi. Questa separazione permette all’azienda di applicare correttamente il trattamento previsto.
Come calcolare il rimborso chilometrico
Quando il dipendente utilizza il proprio veicolo per uno spostamento autorizzato, può essere riconosciuto un rimborso chilometrico.
La formula è:
chilometri riconosciuti × tariffa chilometrica = rimborso
Se il dipendente percorre 170 chilometri e la tariffa applicata è pari a 0,44 euro per chilometro, il calcolo sarà:
170 × 0,44 euro = 74,80 euro
La tariffa può essere individuata attraverso il servizio dei costi chilometrici ACI, selezionando il veicolo utilizzato.
Nella nota spese bisognerà riportare il luogo di partenza e quello di arrivo. Vanno indicati anche i chilometri percorsi e i dati richiesti dalla procedura aziendale.
Esempio di nota spesa compilata
Prendiamo il caso di una dipendente inviata fuori comune per incontrare un cliente. Durante la trasferta sostiene alcune spese personali, utilizza il proprio veicolo e paga il taxi con la carta aziendale.
| Voce | Modalità di pagamento | Importo | Somma da rimborsare |
|---|---|---|---|
| Hotel | Carta personale | 118,00 euro | 118,00 euro |
| Cena | Carta personale | 28,50 euro | 28,50 euro |
| Parcheggio | Carta personale | 14,00 euro | 14,00 euro |
| Taxi | Carta aziendale | 22,00 euro | 0,00 euro |
| Rimborso chilometrico | 160 km × 0,42 euro | 67,20 euro | 67,20 euro |
Le spese anticipate dalla lavoratrice ammontano a 227,70 euro. Il taxi compare nel resoconto della trasferta, ma resta escluso dal rimborso perché il pagamento è stato effettuato direttamente dall’azienda.
Se la dipendente ha ricevuto un anticipo di 50 euro, la somma ancora dovuta sarà:
227,70 euro − 50 euro = 177,70 euro
Un esempio di nota spesa impostato in questo modo permette all’amministrazione di vedere subito quali voci devono essere liquidate e quali sono già state sostenute con mezzi aziendali.
Come compilare la nota spese passo dopo passo
Più la compilazione è tempestiva più si riduce il rischio di perdere i giustificativi o dimenticare la causale di una spesa. Il dipendente dovrebbe quindi registrare ogni costo durante la trasferta oppure subito dopo il rientro.
1. Inserire i dati del dipendente e il periodo
La prima parte del modello identifica chi presenta la richiesta. Oltre al nome e al cognome, l’azienda può chiedere la matricola o il reparto.
Bisogna poi indicare il periodo a cui si riferisce la nota spese. Nel caso di una trasferta, si deve riportare la data di partenza e quella di rientro.
2. Descrivere la trasferta o l’attività svolta
La causale deve spiegare perché il costo è stato sostenuto. Espressioni generiche come “viaggio di lavoro”, quindi, risultano poco indicative durante il controllo.
È meglio inserire una descrizione precisa, come “visita presso il cliente” oppure “intervento presso la sede operativa”. Se l’azienda lavora per commesse, si può indicare anche il relativo codice.
3. Registrare ogni spesa separatamente
Per ogni voce vanno indicati la data e la categoria. Bisogna poi riportare l’importo esatto presente sul giustificativo.
Se il pagamento è avvenuto in valuta estera, il modello deve permettere di indicare la valuta originaria e il criterio utilizzato per la conversione.
4. Specificare la modalità di pagamento
La nota deve chiarire se il dipendente ha utilizzato uno strumento personale oppure una carta aziendale. Questa informazione evita che l’impresa rimborsi una somma già pagata direttamente.
La modalità di pagamento assume rilievo anche ai fini della tracciabilità. Per determinate spese sostenute in Italia, l’utilizzo di strumenti tracciabili costituisce una condizione per il relativo trattamento fiscale.
5. Allegare il giustificativo
Scontato dire che ciascun documento deve essere associato alla voce corretta. Se la procedura è digitale, il lavoratore può fotografare subito la ricevuta e completare le informazioni mancanti.
Prima dell’invio è sempre meglio verificare che il documento sia leggibile e che la cifra coincida con quella riportata nel modulo.
6. Calcolare il totale da rimborsare
Il totale comprende soltanto le spese ammesse dalla policy e anticipate dal dipendente. Le voci pagate con strumenti aziendali possono essere riportate per completezza, indicando però che non generano un credito verso il lavoratore.
Dal totale devono essere sottratti gli eventuali anticipi già corrisposti.
7. Inviare la richiesta per l’approvazione
Una volta completata, la nota viene trasmessa al responsabile previsto dal flusso aziendale. Il controllo può riguardare la causale e il rispetto dei massimali.
L’amministrazione verifica poi i documenti e prepara la liquidazione. Se manca un’informazione, la richiesta viene restituita al dipendente per la correzione.
Nota spese con carta di credito aziendale o pagamento in contanti
La modalità utilizzata per sostenere la spesa deve essere indicata nel documento. Da questa informazione dipende la somma che l’impresa deve effettivamente restituire al lavoratore.
Spese pagate con carta di credito aziendale
Quando il pagamento viene effettuato con carta di credito aziendale, il costo è già sostenuto dall’impresa. Il dipendente deve comunque inserirlo nel resoconto e allegare il relativo giustificativo.
In questo modo l’amministrazione può collegare la transazione all’attività svolta. La spesa deve rimanere separata dagli importi anticipati personalmente, perché non deve essere rimborsata una seconda volta.
L’utilizzo della carta aziendale richiede quindi una rendicontazione accurata. In assenza del giustificativo, l’amministrazione vede il movimento sul conto senza disporre degli elementi necessari per attribuirlo correttamente.
Spese pagate in contanti
Per le spese sostenute nel territorio italiano relative a vitto e alloggio, insieme ai viaggi e trasporti effettuati mediante taxi o NCC, il pagamento con strumenti tracciabili rappresenta una condizione per beneficiare del relativo trattamento fiscale. La condizione riguarda anche la deducibilità dei costi per l’impresa nei casi disciplinati dalla normativa.
Il dipendente che paga in contanti può comunque presentare il documento e chiedere il rimborso secondo la procedura aziendale. L’azienda deve però valutare le conseguenze fiscali della modalità utilizzata.
La travel policy dovrebbe spiegare in anticipo quali spese richiedono un pagamento elettronico. In questo modo il lavoratore può scegliere lo strumento corretto prima di effettuare l’acquisto.
Nota spese in busta paga o con pagamento separato
Dopo l’approvazione, il rimborso può comparire nel cedolino oppure essere corrisposto con un accredito separato.
La nota spese in busta paga viene normalmente indicata attraverso una voce distinta. La sua presenza nel cedolino consente al dipendente di vedere l’importo ricevuto e permette all’azienda di mantenere un collegamento con il periodo di competenza.
La nota spese non in busta paga può invece essere liquidata mediante un bonifico autonomo. In questo caso, la causale del pagamento dovrebbe permettere di risalire alla richiesta approvata.
La modalità scelta per l’accredito non stabilisce da sola se la somma sia imponibile. Il trattamento dipende dalla natura del rimborso, dalla trasferta e dalla documentazione prodotta.
Registrazione contabile della nota spese
Dopo l’approvazione, l’amministrazione procede alla registrazione della nota spese. Le singole voci vengono attribuite ai conti corretti e, quando previsto, alla relativa commessa.
Gli importi anticipati dal lavoratore generano un debito dell’azienda nei suoi confronti fino al momento del pagamento. Le spese sostenute tramite carta aziendale vengono invece registrate collegando il movimento al relativo giustificativo.
Una nota completa facilita questo passaggio perché riduce la necessità di ricostruire le informazioni attraverso messaggi o documenti separati.
Come gestire le note spese dei dipendenti in azienda
Per gestire le note spese dei dipendenti in modo ordinato, l’azienda deve definire un processo valido per tutti. La procedura dovrebbe indicare quali costi sono ammessi e chi verifica la richiesta.
Il flusso può prevedere:
- invio della nota da parte del dipendente;
- controllo del responsabile;
- verifica dei giustificativi;
- approvazione della richiesta;
- archiviazione della documentazione;
- pagamento al lavoratore;
- registrazione dei costi.
La gestione delle spese dei dipendenti diventa più semplice quando ogni soggetto conosce il proprio compito. Il dipendente sa quali informazioni inserire e l’amministrazione riceve richieste costruite secondo lo stesso criterio.
Anche i termini devono essere chiari. L’azienda può stabilire, per esempio, che le spese del mese siano presentate entro una determinata data, così da inserirle nel successivo ciclo di pagamento.
Errori comuni nella compilazione della nota spese
Gli errori più frequenti riguardano spesso informazioni semplici, ma possono bloccare l’intero processo.
Uno dei problemi ricorrenti è la mancanza del giustificativo. Senza il documento, l’amministrazione può avere difficoltà a verificare l’importo e la natura del costo.
Anche una causale troppo generica può richiedere ulteriori chiarimenti. La descrizione dovrebbe permettere di collegare subito la voce alla trasferta o all’attività svolta.
Altri errori frequenti sono:
- inserimento della stessa spesa più volte;
- mancata indicazione della modalità di pagamento;
- categoria di costo errata;
- totale calcolato in modo impreciso;
- mancata applicazione del massimale aziendale;
- rimborso richiesto per un acquisto pagato con carta aziendale;
- invio oltre la scadenza prevista;
- giustificativo illeggibile.
Quando il processo si basa su documenti cartacei e fogli separati, l’amministrazione deve spesso confrontare manualmente ricevute e importi. Il rischio di incongruenze aumenta con il numero dei dipendenti e delle trasferte.
Carta, Excel o software per la gestione delle note spese?
La carta può essere sufficiente quando le richieste sono occasionali e riguardano pochi lavoratori. Richiede però la consegna fisica dei documenti e rende più complesso recuperare una pratica già archiviata.
Un foglio Excel permette di impostare formule per il calcolo dei totali. I giustificativi devono comunque essere raccolti separatamente e il passaggio tra dipendente, responsabile e amministrazione avviene spesso tramite email.
Quando le note diventano numerose, questi sistemi richiedono il reinserimento degli stessi dati e rendono difficile verificare lo stato di ogni richiesta. Un software per la gestione della nota spese centralizza invece le informazioni e collega i giustificativi alle singole voci.
La scelta dipende dalla frequenza delle trasferte e dalla complessità del processo. Per un’azienda con più responsabili o con lavoratori presenti in luoghi diversi, la gestione digitale è la soluzione ideale.
Come gestire le note spese con Geobadge
Con il software gestione nota spese di Geobadge, il lavoratore può acquisire lo scontrino attraverso l’app. Il sistema utilizza l’intelligenza artificiale per leggere i dati presenti sul documento e inserirli in modo automatico nel modulo digitale. Il tutto, naturalmente, può essere verificato prima dell’invio.
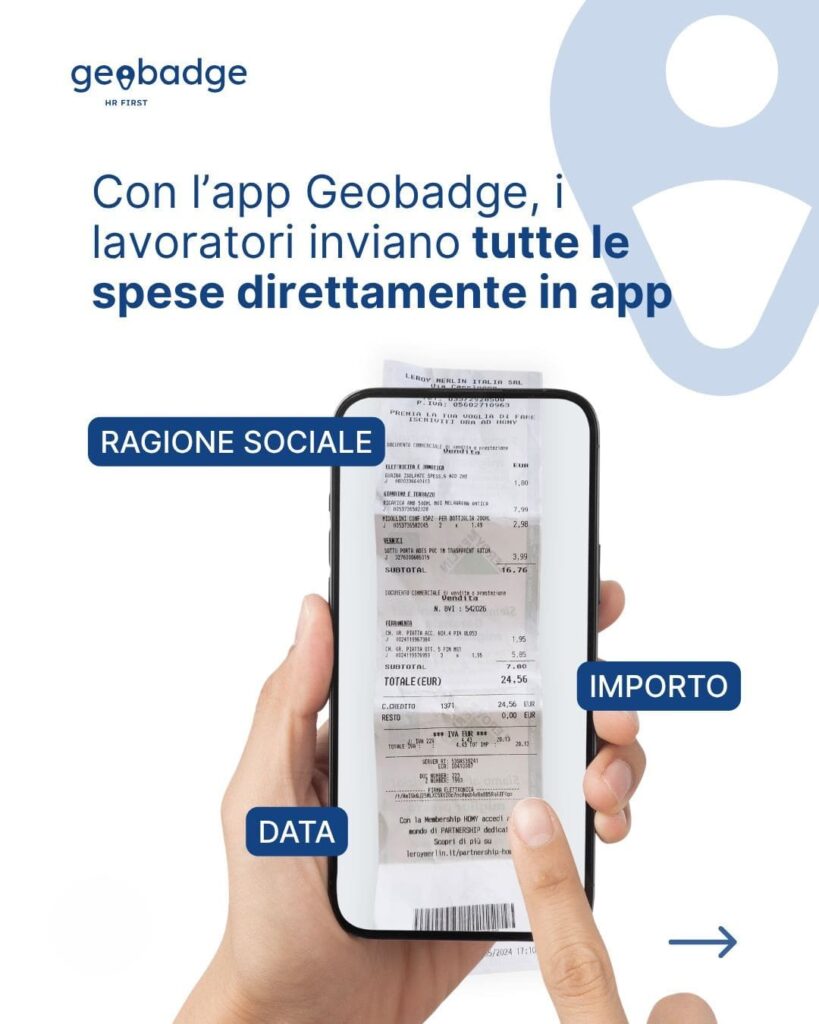
La piattaforma permette anche di gestire i rimborsi chilometrici e di impostare un processo di approvazione coerente con la struttura aziendale. Ogni richiesta viene così indirizzata al responsabile incaricato, evitando passaggi attraverso file e messaggi separati.
I documenti possono inoltre essere inseriti in un processo di conservazione sostitutiva. In questo modo le note approvate e i relativi giustificativi rimangono disponibili nel tempo all’interno di un archivio organizzato.
La gestione digitale consente all’amministrazione di seguire la richiesta dalla compilazione fino al pagamento, perché le informazioni necessarie per il controllo vengono mantenute nello stesso sistema.
La gestione della nota spese diventa così parte di un processo aziendale più semplice da controllare, sia per il dipendente sia per chi deve autorizzare il rimborso.